Oleh: I Made Utama Jaya Wiguna, S.IP., M.A.P
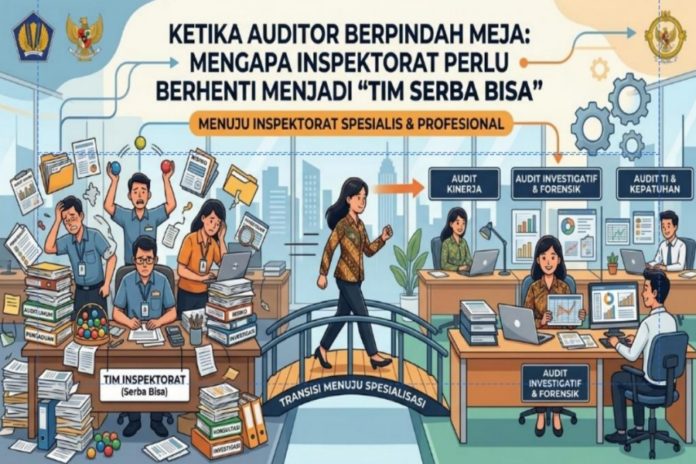
Bayangkan seorang auditor yang bulan ini memeriksa laporan keuangan dinas kesehatan, bulan depan berpindah ke urusan pengadaan infrastruktur, lalu bulan berikutnya lagi menangani pengaduan soal tata kelola desa. Ia bekerja keras, tetapi setiap kali harus memulai dari nol: mempelajari regulasi sektor yang berbeda, memahami pola kerja organisasi perangkat daerah yang baru disentuhnya, dan menyesuaikan diri dengan risiko yang sama sekali tidak ia kenali sebelumnya. Begitu kira-kira gambaran keseharian banyak inspektorat pembantu (irban) yang selama ini bekerja lintas urusan tanpa batas yang jelas.
Pola kerja semacam ini bukan hal baru dalam birokrasi pengawasan internal pemerintah daerah. Irban dibentuk bukan berdasarkan jenis urusan pemerintahan, melainkan berdasarkan wilayah kerja atau pembagian organisasi perangkat daerah secara umum, sehingga satu tim audit bisa saja menangani objek pemeriksaan yang karakteristiknya jauh berbeda satu sama lain.
Hari ini memeriksa dana desa, esok memeriksa proyek jalan, lusa memeriksa administrasi kepegawaian. Fleksibilitas semacam ini pada awalnya tampak efisien di atas kertas, tetapi dalam praktiknya justru menimbulkan persoalan mendasar: auditor tidak sempat membangun kedalaman pemahaman atas satu bidang tertentu.
Persoalan inilah yang belakangan mendorong wacana untuk mereformulasi pola pengawasan Inspektorat, dari model lintas-irban yang generalis menuju spesialisasi berdasarkan urusan. Gagasan ini sederhana namun mendasar: biarkan setiap tim audit fokus mendalami satu ranah tertentu, apakah itu urusan keuangan, infrastruktur, kepegawaian, atau pelayanan sosial, sehingga pemahaman mereka terhadap risiko, regulasi, dan pola kerja di sektor tersebut menjadi lebih matang dari waktu ke waktu.
Mengapa hal ini penting untuk dibicarakan secara terbuka, bukan sekadar menjadi urusan internal organisasi? Karena fungsi pengawasan internal pemerintah daerah bukanlah formalitas administratif. Ia adalah garis pertahanan pertama sebelum persoalan tata kelola membesar menjadi temuan yang merugikan keuangan daerah, atau lebih buruk lagi, menjadi kasus hukum yang menyita perhatian publik.
Ketika tim audit tidak memiliki kedalaman keahlian atas sektor yang diperiksanya, ada risiko nyata bahwa persoalan-persoalan teknis yang sebenarnya krusial justru terlewat begitu saja, bukan karena kelalaian, melainkan karena keterbatasan pemahaman yang wajar terjadi pada siapa pun yang dipaksa menjadi generalis di banyak bidang sekaligus.
Di sinilah letak kesenjangan yang selama ini jarang dibicarakan secara gamblang: ada perbedaan antara pengawasan yang secara administratif “sudah dilakukan” dan pengawasan yang secara substantif “benar-benar efektif”. Laporan hasil pemeriksaan bisa saja terbit tepat waktu, tetapi kedalaman analisisnya sangat bergantung pada seberapa jauh auditor memahami seluk-beluk sektor yang ia periksa.
Spesialisasi urusan pada dasarnya adalah upaya menutup kesenjangan itu, mengubah model kerja dari sekadar memenuhi jadwal pemeriksaan menjadi membangun kompetensi yang terakumulasi.
Namun demikian, reformulasi semacam ini tidak bisa dipandang sebagai solusi instan. Ada konsekuensi yang perlu dipikirkan secara serius.
Spesialisasi berdasarkan urusan menuntut penataan ulang struktur, distribusi sumber daya manusia, dan barangkali juga pelatihan tambahan agar setiap tim benar-benar memiliki kapasitas teknis di bidang yang menjadi fokusnya. Ada pula risiko sebaliknya yang harus diantisipasi: ketika auditor terlalu lama berada di satu ranah yang sama, kedekatan yang terbangun dengan objek pemeriksaan dapat mengikis independensi, sebuah dilema klasik dalam dunia pengawasan yang dikenal dengan istilah familiarity threat. Spesialisasi yang baik karenanya perlu diimbangi dengan mekanisme rotasi berkala yang tetap menjaga jarak profesional, bukan rotasi acak lintas bidang seperti pola lama, melainkan rotasi yang terukur dalam rumpun keahlian yang berdekatan.
Bagi masyarakat, perdebatan mengenai struktur internal semacam ini mungkin terasa jauh dari keseharian mereka.
Tetapi dampaknya sesungguhnya sangat dekat. Setiap rupiah anggaran daerah yang luput dari pengawasan yang memadai, pada akhirnya adalah rupiah yang semestinya bisa dirasakan manfaatnya oleh warga, entah dalam bentuk layanan kesehatan yang lebih baik, jalan yang lebih terawat, atau pelayanan administrasi yang lebih cepat. Pengawasan internal yang kuat bukan sekadar urusan kepatuhan administratif, melainkan salah satu prasyarat agar kepercayaan publik terhadap tata kelola pemerintahan daerah tetap terjaga.
Pertanyaannya kemudian bukan lagi apakah spesialisasi ini perlu dilakukan, melainkan bagaimana ia dijalankan secara konsisten, didukung dengan penguatan kapasitas yang memadai, dan tetap menjaga independensi sebagai jiwa dari fungsi pengawasan itu sendiri. Jika perubahan ini hanya berhenti pada penataan ulang nama dan struktur tanpa disertai investasi serius pada kompetensi auditor, maka yang berubah hanyalah label di atas kertas, sementara persoalan mendasarnya tetap sama seperti sebelumnya.
Reformulasi pola kerja Inspektorat, pada akhirnya, adalah taruhan jangka panjang atas kualitas tata kelola. Ia tidak akan terasa dampaknya dalam sebulan atau dua bulan, tetapi akan terlihat dari seberapa tajam temuan-temuan pemeriksaan di masa depan, dan seberapa jauh pemerintah daerah mampu mencegah persoalan sebelum ia membesar. Dari sanalah publik sesungguhnya dapat menilai, apakah pengawasan internal benarbenar bekerja untuk kepentingan mereka, atau sekadar rutinitas yang berjalan tanpa arah.
Penulis, Analis Kebijakan Ahli Muda pada Inspektorat Kabupaten Badung